
Die E-Rechnung kommt in die nächste Stufe
Der 1. Januar 2027 rückt näher und damit erreicht die E-Rechnung die nächste wichtige Stufe.
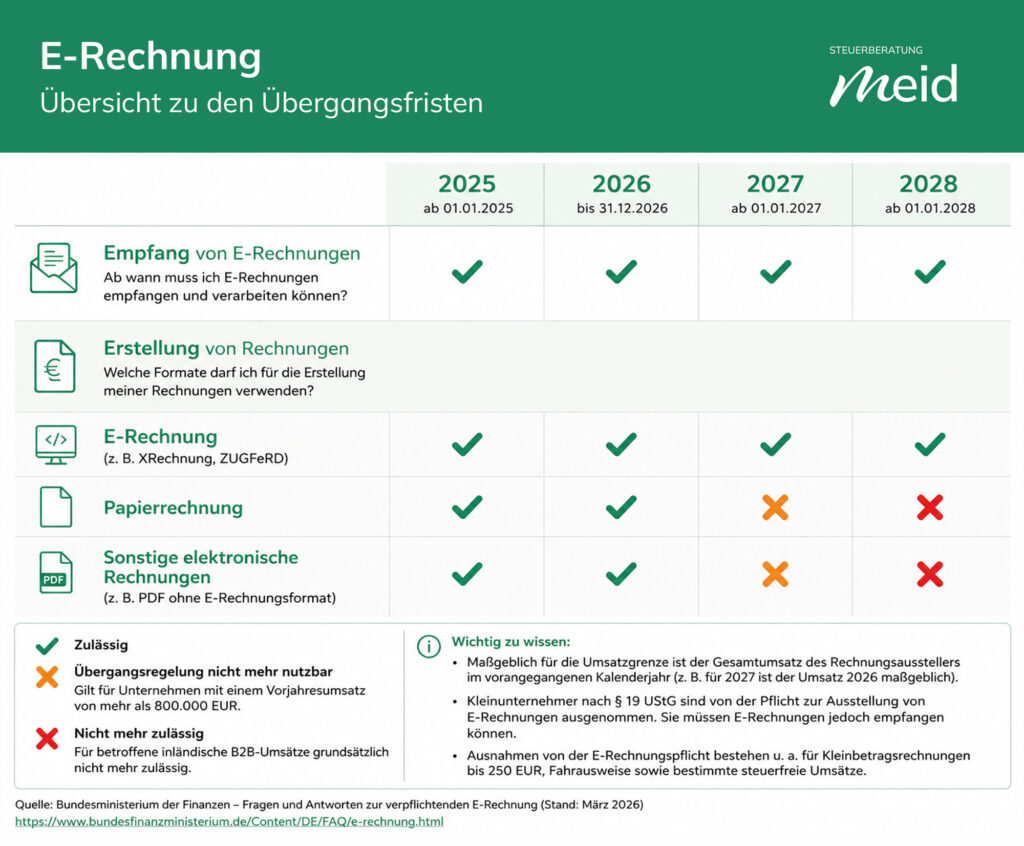
Seit dem 1. Januar 2025 müssen inländische Unternehmen grundsätzlich in der Lage sein, E-Rechnungen zu empfangen. Für die Erstellung eigener E-Rechnungen gelten dagegen Übergangsfristen.
Eine davon endet zum Jahreswechsel:
Ab dem 1. Januar 2027 müssen die ersten Unternehmen im inländischen B2B-Geschäft verpflichtend E-Rechnungen ausstellen.
Doch wen betrifft das konkret?
Die magische 800.000-Euro-Grenze
Hat Ihr Unternehmen im Jahr 2026 einen Gesamtumsatz von mehr als 800.000 Euro, müssen Sie ab dem 1. Januar 2027 für die von der Regelung betroffenen Umsätze an andere inländische Unternehmen grundsätzlich E-Rechnungen ausstellen. Eine klassische PDF-Rechnung per E-Mail oder eine Papierrechnung reicht dann nicht mehr aus.
Liegt Ihr Gesamtumsatz 2026 dagegen bei höchstens 800.000 Euro, können Sie die verlängerte Übergangsfrist noch bis zum 31. Dezember 2027 nutzen. Spätestens ab dem 1. Januar 2028 endet auch diese Übergangsfrist.
Der Zeitplan der E-Rechnung im Überblick
Gibt es Ausnahmen bei der Erstellung der E-Rechnung?
Ja, nicht jede Rechnung muss künftig als E-Rechnung erstellt werden. Ausnahmen bestehen unter anderem für:
- Rechnungen an Privatpersonen (B2C),
- Kleinbetragsrechnungen bis 250 Euro brutto,
- bestimmte steuerfreie Umsätze,
- Fahrausweise und
- Leistungen von Kleinunternehmern nach § 19 UStG.
Für Kleinunternehmer ist dabei wichtig: Sie sind von der Pflicht zur Ausstellung eigener E-Rechnungen ausgenommen. E-Rechnungen empfangen können müssen sie dennoch bereits seit dem 1. Januar 2025.
Was sollten Sie jetzt tun?
Wenn Sie im B2B-Bereich tätig sind und sich Ihr Gesamtumsatz 2026 der Grenze von 800.000 Euro nähert oder darüber liegt, sollten Sie Ihre Rechnungsschreibung jetzt überprüfen.
Klären Sie insbesondere:
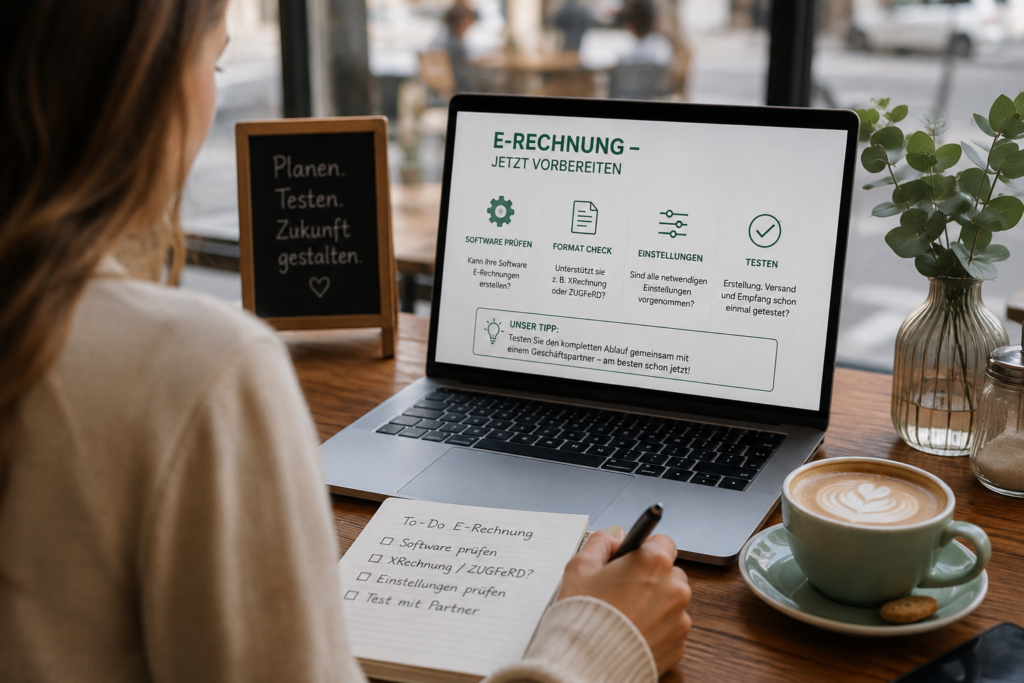
- Kann Ihre aktuelle Faktura- oder Buchhaltungssoftware E-Rechnungen erstellen?
- Unterstützt sie beispielsweise XRechnung oder ZUGFeRD?
- Sind die notwendigen Einstellungen bereits vorgenommen?
- Haben Sie Erstellung, Versand und Empfang schon einmal praktisch getestet?
Unser Tipp: Warten Sie mit dem ersten Test nicht bis Januar. Suchen Sie sich einen Geschäftspartner und testen Sie den kompletten Ablauf einmal gemeinsam.
Sie nutzen DATEV Unternehmen online?
Dann sind Sie beim Empfang und bei der Verarbeitung von E-Rechnungen bereits gut aufgestellt.
Für Ihre eigenen Ausgangsrechnungen kommt es allerdings darauf an, mit welchem Programm Sie diese erstellen. Nutzen Sie eine separate Faktura-, Warenwirtschafts- oder Branchensoftware, sollten Sie dort prüfen, ob und wie E-Rechnungen erstellt werden können.
Haben Sie noch Fragen zur E-Rechnung?
Sie sind unsicher, ob Sie bereits ab dem 1. Januar 2027 betroffen sind oder wie Sie Ihre Rechnungsschreibung umstellen sollen? Sprechen Sie uns gerne an. Wir unterstützen Sie dabei, rechtzeitig die passenden Voraussetzungen für Ihr Unternehmen zu schaffen.
Weitere ausführliche und laufend aktualisierte Informationen finden Sie direkt beim Bundesministerium der Finanzen:
Schauen Sie sich auch unseren letzten Blogbeitrag an.
Hinweis: Dieser Beitrag wurde mit Unterstützung künstlicher Intelligenz (KI) erstellt und redaktionell geprüft.