
Offenlegung Jahresabschluss – Das ändert sich bei der Rechnungsstellung
Neue Regelungen für die Abrechnung von Offenlegungsgebühren
Seit dem 10. Juli 2026 gelten neue Regelungen für die Abrechnung von Offenlegungsgebühren.
Unternehmen erhalten die entsprechenden Rechnungen künftig direkt auf ihren Firmennamen ausgestellt. Somit werden Sie die Rechnung künftig selbst erhalten und überweisen müssen. Was dahintersteckt und was das für Sie bedeutet, erklären wir Ihnen hier.
Was hat sich geändert?
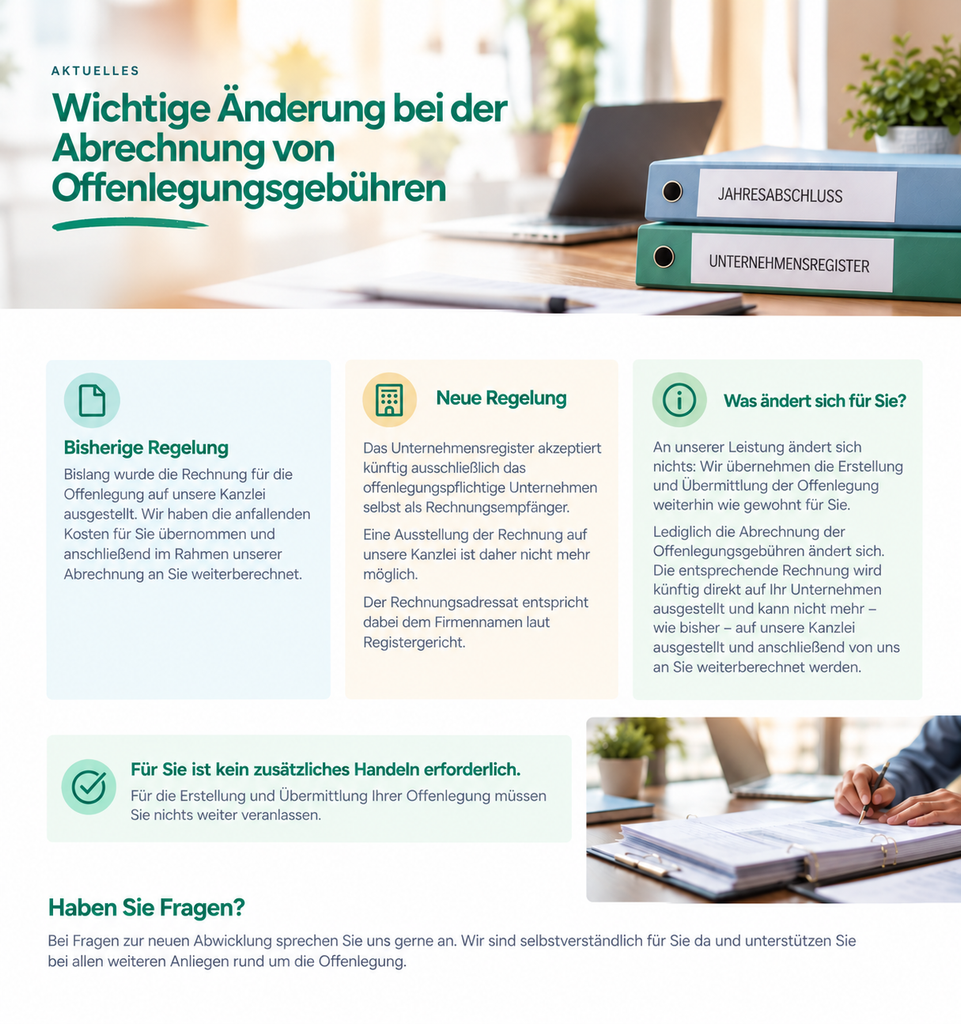
Bislang wurden die Rechnungen für die Offenlegung von Jahresabschlüssen beim Unternehmensregister auf unsere Steuerkanzlei ausgestellt. Wir haben die anfallenden Kosten zunächst übernommen und anschließend an unsere Mandanten weiterberechnet.
Seit dem 10. Juli 2026 ist das nicht mehr möglich.
Die Rechnungsstellung erfolgt nun ausschließlich auf das offenlegungspflichtige Unternehmen selbst. Als Rechnungsempfänger wird dabei der beim Registergericht hinterlegte Firmenname verwendet.
Warum wurde die Rechnungsstellung geändert?
Hintergrund ist die rechtliche Einordnung der Offenlegungsentgelte als Gebühren. Als Gebührenschuldner gilt das jeweilige offenlegungspflichtige Unternehmen.
Daher kann die Rechnung nicht mehr auf eine beauftragte Steuerkanzlei ausgestellt werden, sondern muss direkt an das betreffende Unternehmen adressiert sein.
Was bedeutet das für Sie als Mandant?
Für Sie ändert sich erfreulicherweise nur wenig.
Wir kümmern uns aber weiterhin wie gewohnt um die Erstellung und Übermittlung Ihrer Offenlegung.
Lediglich die Abrechnung der Offenlegungsgebühren erfolgt künftig direkt auf Ihren Firmennamen und nicht mehr über unsere Kanzlei. Sie müssen demnach die Rechnung künftig selbst direkt überweisen.
Auch wenn sich die Rechnungsstellung ändert, bleibt unser Service selbstverständlich derselbe.
Auf einen Blick
Bei Fragen zur neuen Abwicklung oder zur Offenlegung Ihres Jahresabschlusses stehen wir Ihnen gerne zur Verfügung.
Schauen Sie sich auch unseren letzten Blogbeitrag an.
Hinweis: Dieser Beitrag wurde mit Unterstützung künstlicher Intelligenz (KI) erstellt und redaktionell geprüft.